


Коли книги з історії будуть розповідати нам про перебіг кризи євро, вересень 2012-го буде означати початок нової глави.
В ці дні ми стали свідками рішучих кроків європейської політичної машини. 12 вересня Конституційний суд Німеччини не знайшов аргументів проти Європейського механізму стабільності (ESM), постійного фонду фінансового порятунку єврозони, усуваючи своїм рішенням останню велику перешкоду на шляху його створення.
У той же день Європейська комісія виклала план створення спільного європейського банківського наглядового органу, що є першим кроком до утворення банківського союзу. Днями раніше Європейський центральний банк (ЄЦБ) оголосив, що, за певних умов, буде купувати необмежену кількість облігацій проблемних країн зони євро.
Якщо все це звести докупи, то такі дії означають великі зміни. У кращому випадку вони будуть основою більш стійкого валютного союзу. Єврозона тепер матиме можливість контролю за банками. Текст про створення такого органу буде ще предметом переговорів, і в їх результаті зазнає змін. Проте історія європейської дипломатії показує, що твердо сформовані пропозиції, врешті-решт, призводять до якихось угод.
Найважливіше, що зона євро тепер має центральний банк, який зобов’язався стати кредитором останньої інстанції. Так, ці зобов'язання залежать від країн, які надаватимуть допомогу, і від дотримання плану порятунку країнами, які його потребують. Проте, ЄЦБ вперше дав зрозуміти, що він готовий втрутитися, якщо це буде необхідно.
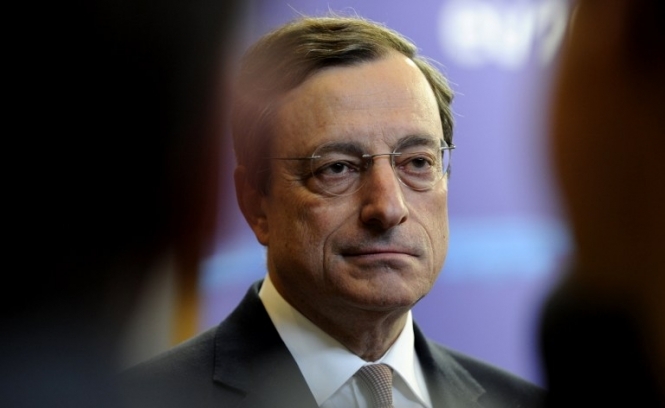
Голова ЄЦБ Маріо Драгі запропонував скуповувати облігації проблемних країн. Фото: AFP
Є надія, що це знаменує собою початок кінця кризи євро. У найкращому випадку, зобов’язання ЄЦБ самі по собі будуть штовхати боргові ринки єврозони до позитивної динаміки. Адже прибутковість суверенних боргів в периферійних економіках буде падати, оскільки інвестори відчують зменшення ймовірності колапсу євро. А якщо прибутковість падатиме, борги цих країн будуть зменшуватися, а економічні перспективи поліпшуватимуться.
Прибутковість облігацій Італії та Іспанії вже почала падати в останні тижні в очікуванні дій ЄЦБ, оскільки інвестори не хочуть грати проти центрального банку. Прем'єр-міністр Іспанії Маріано Рахой сподівається уникнути навіть можливості офіційного запиту на отримання пакету рятувальних заходів.
Враховуючи стан банків Іспанії і слабкість її економіки та державних фінансів, це видається неправдоподібним. Але навіть якщо Іспанія (а пізніше Італія) будуть змушені просити план порятунку, тепер є чітке розуміння того, що це означатиме, і ця зрозумілість дає інвесторам другу причину для впевненості в своїх діях.
ESM допоможе фінансувати будь-які нові запозичення уряду, в той час як ЄЦБ буде купувати облігації на вторинному ринку. Обидві дії будуть стримувати зростання прибутковості облігацій. І обидва механізми – це прихована ознака запровадження обмеженої форми взаємного визнання боргів - інша необхідна умова для існування майбутнього у єврозони.
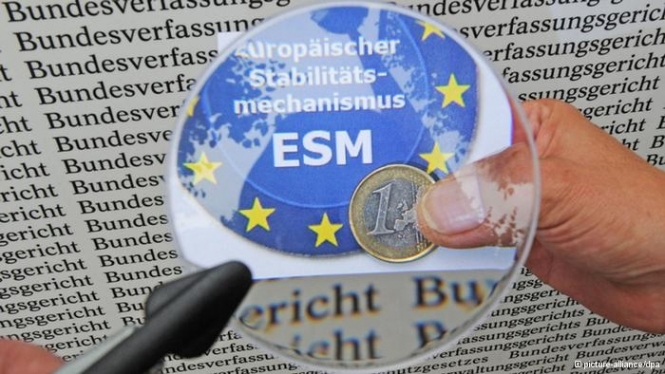
Європейський механізм стабільності - нова надія на порятунок євро. Фото: dw.de
Країни зони євро несуть солідарну відповідальність як за діяльність рятувальних фінансових фондів, так і за дотримання балансу рахунків центрального банку. Можливо, це менш елегантно, ніж план Олександра Гамільтона про об’єднання федеральним урядом боргів окремих штатів в 1789 році, але дехто вважає, що компоненти вирішення боргової кризи єврозони на сьогодні уже створені.
Наша газета буде рада, якщо це виявиться саме так. Ми вже давно стверджували, що єдина валюта потребує кредитора останньої інстанції, банківського союзу і обмеженої форми взаємовизнаня боргових зобов’язань. Враховуючи витрати на можливий розвал єврозони, потрібно привітати ці заходи, які ведуть до прогресу у справі врегулювання кризи, якими б неелегантними вони не видавалися.
Політику замінити не можна
На жаль, все може піти не так, як хотілось би. Якщо країна єврозони не зможе забезпечити реформи, чи перестане центральний банк купувати її облігації? Якщо це відбудеться, тоді ЄЦБ спровокує паніку на ринку, якої він намагається уникнути, якщо ні - тоді він буде накопичувати потенційно неоплачувані борги.
Ця дилема створює напруженість у відносинах між ЄЦБ і Бундесбанком. Канцлер Німеччини Ангела Меркель публічно підтримада дії ЄЦБ. Але Йенс Вайдман, президент Бундесбанку, був єдиною людиною, яка голосувала проти плану купівлі облігацій. Його публічне засудження цих планів повторює поширене занепокоєння громадян Німеччини стосовно напрямку діяльності ЄЦБ.
Меркель підтримала дії ЄЦБ. Фото: AFP
Німці (та інші північні європейці) без сумніву почнуть навіть більше турбуватися, якщо ЄЦБ почне купувати великі обсяги облігацій. ЄЦБ, побоюючись політичних наслідків або внутрішніх розбіжностей у своїй власній керівній раді, може ухилятися від занадто сміливих дій. Тим не менш, якщо він буде стримувати послаблення грошово-кредитної політики, економічні перспективи регіону й надалі погіршуватимуться.
Ці протиріччя неминучі, допоки дії центрального банку будуть підміняти собою політичний прогрес у питанні подальшої інтеграції. Ось чому європейські політики на чолі з Німеччиною і Францією повинні наздоганяти свій центральний банк. Вони повинні швидко домовитися про правила для загального фінансового нагляду, і створити надійні плани для запровадження загального страхування вкладів та ліквідації банків.
Вони повинні також виробити інші шляхи розподілу фінансових ризиків. І вони повинні будуть пояснити свою велику стратегію своїм виборцям, яких потрібно запитати стосовно запровадженя таких великих змін. Зрештою, виживання євро спирається на політичну підтримку утворення більшого економічного і фінансового союзу. Це власне і буде справжня зміна правил гри.
Оригінал: The Economist
Переклад: iPress.ua


